Domain ripasso.de kaufen?
Wir ziehen mit dem Projekt
ripasso.de um.
Sind Sie am Kauf der Domain
ripasso.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ripasso.de kaufen?
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **

Ähnliche Suchbegriffe für Innergemeinschaftliche Umsätze
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche Umsätze:
-
Bauer, Karl: WeinbauWeinbau , Die Produktion hochwertiger Trauben erfordert die Beachtung vieler Faktoren wie die Abstimmung der Sorte auf die Lage, die Auswahl der Erziehung, die Abfolge von Pflege- und Pflanzenschutzmaßnahmen. Voraussetzung für die Produktion qualitativ hochwertiger Weine sind gesunde und entsprechend versorgte Rebstöcke. Der Weingarten ist in seiner Gesamtheit und als Netzwerk zu sehen. Alle Maßnahmen sollten im Einklang mit der Natur so ausgerichtet sein, dass die Produktionsgrundlagen nicht nur erhalten bleiben, sondern auf Dauer verbessert werden. Für langjährige Kulturen wie es Weinreben sind, sollte der nachhaltigen Bewirtschaftung besondere Bedeutung zukommen. Besondere Herausforderungen für den Weinbau ergeben sich durch den fortschreitenden Klimawandel und neue, vom Süden eingewanderte Schädlinge und Krankheiten. Folglich kann das Management eines Weingartens nicht ein statischer Zustand sein, sondern sollte ständig an die aktuellen Herausforderungen angepasst werden. Dieses Fachbuch beinhaltet alle heute üblichen Produktionsmethoden wie Integrierte, Organisch Biologische und Biodynamische. Wesentliche Basis sind Methoden die naturwissenschaftlich darstellbar oder zumindest empirisch nachvollziehbar sind. Die Unterschiede der Integrierten Produktion zum "Organisch-biologischen" und "Biologisch-dynamischen Weinbau" sind gegenübergestellt. Als Lehr- und Fachbuch konzipiert, ist es durch seinen systematischen Aufbau sowohl für Praktiker als auch für Schüler und Studenten an mittleren und höheren Schulen ein unentbehrliches Standardwerk zum Thema zeitgemäßer Weinbau. Die vorliegende Auflage dieses Fachbuches wurde im Sinne der Lehrpläne mit allen notwendigen Ergänzungen und Änderungen versehen, wobei der ökologische Gedanke und die "Integrierte Produktion im Weinbau" in den Vordergrund gestellt wurden. , Zündvorrichtungen > Zünd- & Glühanlagen , Auflage: 13., aktualisierte Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Beilage: GEKL, Autoren: Bauer, Karl~Regner, Ferdinand~Friedrich, Barbara, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte Auflage, Seitenzahl/Blattzahl: 480, Abbildungen: durchgehend farbige Abbildungen, Keyword: Keltern; Rebe; Wein; Weinanbau; Weinherstellung, Fachkategorie: Weinanbau, Warengruppe: HC/Themenkochbücher, Fachkategorie: Essen und Trinken: Weine, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Länge: 238, Breite: 169, Höhe: 43, Gewicht: 1482, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A34717581 A29745524 A22279781 A21712054, Vorgänger EAN: 9783704022844, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,46,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche Umsätze:
-
Auer Verlag Energetische Umsätze bei chemischen ReaktionenPraxiserprobte, dreifach differenzierte UnterrichtsmaterialienMit den dreifach differenzierten Materialien zum Thema Energetische umsätze bei chemischen Reaktionen finden Sie mit Sicherheit für jeden Schüler die passende Aufgabe, auch und gerade in heterogenen Klassen.Anhand von abwechslungsreichen Arbeitsblättern und lebensnahen Experimenten erarbeiten sich Ihre Schüler mithilfe ihrer Sinne und Laborgeräten zunächst die wichtigen Stoffeigenschaften. Anschließend wenden sie die daraus gewonnenen Erkenntnisse an bzw. erweitern diese Grundlagen, indem sie selbstständig Versuche durchführen. Die Materailien beginnen mit didaktischen Hinweisen (u.a. mit Sicherheitshinweisen) und einem tabellarischen Unterrichtsverlauf. Danach folgen alle benötigten Kopiervorlagen und den Abschluss bilden die Lösungen.Inhaltliche SchwerpunkteHeterogenität/heterogene KlassenDifferenzierungunterschiedliche LernvoraussetzungenHandlungsorientierungSelbsttätigkeitUnterrichtsverlaufUnterrichtsdurchführungSchülerorientierung13,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
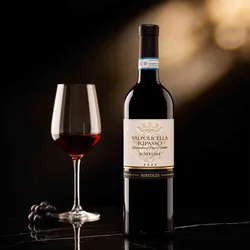
Bertoldi Valpolicella Ripasso Superiore 2022 - Rotwein trocken - Venetien, ItalienEin Ripasso zum Superpreis. Aus dem Land Italien, genauer gesagt aus der Region, stammt der Bertoldi Valpolicella Ripasso Superiore. Dieser trockene Rotwein wurde aus den traditionellen Rebsorten Corvina, Rondinella und Molinara hergestellt. Bertoldi Weine stehen symbolisch für die vielfältige Auswahl an Rebsorten im italienischen Veneto und zeichnen sich durch ein ausgezeichnetes Preis-Leistungs-Verhältnis aus. Sie sind das Ergebnis modernster Kellertechnik, profunder Weinexpertise und jahrzehntelanger Erfahrung in Anbau und Verarbeitung. Alle diese Komponenten tragen zur hohen Qualität und zum Erfolg der Bertoldi Weine bei. Der Valpolicella Ripasso Superiore ist ein wunderbares Beispiel dieser Expertise. Bei der Herstellung dieses Weines wurde das spezielle Ripasso-Verfahren angewendet. In einem ersten Schritt wurden die sorgfältig ausgewählten Trauben etwa 30 Tage lang in einem belüfteten Raum teilgetrocknet. Nachdem die Trauben diesen Prozess durchlaufen hatten, wurden sie dem bereits vergorenen Wein hinzugefügt. Dies leitete eine zweite Gärungsphase ein, gefolgt von einem Reifeprozess sowohl im Barrique-Fass als auch im großen Holzfass. Dieser Prozess verlieh dem Wein eine zusätzliche Komplexität und Struktur. Die Aromenvielfalt des Bertoldi Valpolicella Ripasso Superiore beeindruckt sowohl Kenner als auch Neulinge in der Weinwelt. Im Bouquet zeigen sich charmante Noten von Kirsche und Waldbeere, die durch Vanille, Zimt und Nelke ergänzt werden. Darüber hinaus entfaltet dieser Wein Anklänge von Kakao, Rauch und Mandel, während eine feine Veilchennote zusätzliche Eleganz verleiht. Am Gaumen offenbart der Bertoldi Valpolicella Ripasso Superiore seine ganze Fülle: Er schmeckt vollmundig und saftig, mit einem süßlichen Schmelz und feinen Würzaromen. Die dichte Obstnote harmoniert perfekt mit dem sanften Tanninkörper. Abschließend überzeugt dieser Rotwein mit einem langen und wohlstrukturierten Abgang. Als perfekter Essensbegleiter eignet er sich hervorragend für ein schönes Essen unter Freunden oder eines festlichen Anlasses. Rebsorte: Rondinella,Corvina,Molinara. Region: Venetien, Italien. Jahrgang: 2022. Alkoholgehalt: 13.5% vol. Geschmack: trocken. Passt zu: Edelschimmelkäse,Ente,Pasta mit Tomatensauce. Empfohlen für: Festessen,Filmeabend,Freundeabend.10,59 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bauer, Karl: WeinbauWeinbau , Die Produktion hochwertiger Trauben erfordert die Beachtung vieler Faktoren wie die Abstimmung der Sorte auf die Lage, die Auswahl der Erziehung, die Abfolge von Pflege- und Pflanzenschutzmaßnahmen. Voraussetzung für die Produktion qualitativ hochwertiger Weine sind gesunde und entsprechend versorgte Rebstöcke. Der Weingarten ist in seiner Gesamtheit und als Netzwerk zu sehen. Alle Maßnahmen sollten im Einklang mit der Natur so ausgerichtet sein, dass die Produktionsgrundlagen nicht nur erhalten bleiben, sondern auf Dauer verbessert werden. Für langjährige Kulturen wie es Weinreben sind, sollte der nachhaltigen Bewirtschaftung besondere Bedeutung zukommen. Besondere Herausforderungen für den Weinbau ergeben sich durch den fortschreitenden Klimawandel und neue, vom Süden eingewanderte Schädlinge und Krankheiten. Folglich kann das Management eines Weingartens nicht ein statischer Zustand sein, sondern sollte ständig an die aktuellen Herausforderungen angepasst werden. Dieses Fachbuch beinhaltet alle heute üblichen Produktionsmethoden wie Integrierte, Organisch Biologische und Biodynamische. Wesentliche Basis sind Methoden die naturwissenschaftlich darstellbar oder zumindest empirisch nachvollziehbar sind. Die Unterschiede der Integrierten Produktion zum "Organisch-biologischen" und "Biologisch-dynamischen Weinbau" sind gegenübergestellt. Als Lehr- und Fachbuch konzipiert, ist es durch seinen systematischen Aufbau sowohl für Praktiker als auch für Schüler und Studenten an mittleren und höheren Schulen ein unentbehrliches Standardwerk zum Thema zeitgemäßer Weinbau. Die vorliegende Auflage dieses Fachbuches wurde im Sinne der Lehrpläne mit allen notwendigen Ergänzungen und Änderungen versehen, wobei der ökologische Gedanke und die "Integrierte Produktion im Weinbau" in den Vordergrund gestellt wurden. , Zündvorrichtungen > Zünd- & Glühanlagen , Auflage: 13., aktualisierte Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Beilage: GEKL, Autoren: Bauer, Karl~Regner, Ferdinand~Friedrich, Barbara, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte Auflage, Seitenzahl/Blattzahl: 480, Abbildungen: durchgehend farbige Abbildungen, Keyword: Keltern; Rebe; Wein; Weinanbau; Weinherstellung, Fachkategorie: Weinanbau, Warengruppe: HC/Themenkochbücher, Fachkategorie: Essen und Trinken: Weine, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Länge: 238, Breite: 169, Höhe: 43, Gewicht: 1482, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A34717581 A29745524 A22279781 A21712054, Vorgänger EAN: 9783704022844, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,46,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
Ähnliche Suchbegriffe für Innergemeinschaftliche Umsätze
-
Verkauf auf Knopfdruck: Blockaden überwinden, selbstbewusst auftreten, Umsätze steigern! - Patrick Lynen, Audio, 4064066564148Verkauf Auf Knopfdruck: Blockaden Überwinden, Selbstbewusst Auftreten, Umsätze Steigern! Von Patrick Lynen, Lynen Media Gmbh, Sprecher: Patrick Lynen, Sprache: Deutsch14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.